Yatırım Riskleri ile Tasarruf Planlarının Avantaj ve Sınırlamalarının Kapsamlı Karşılaştırması
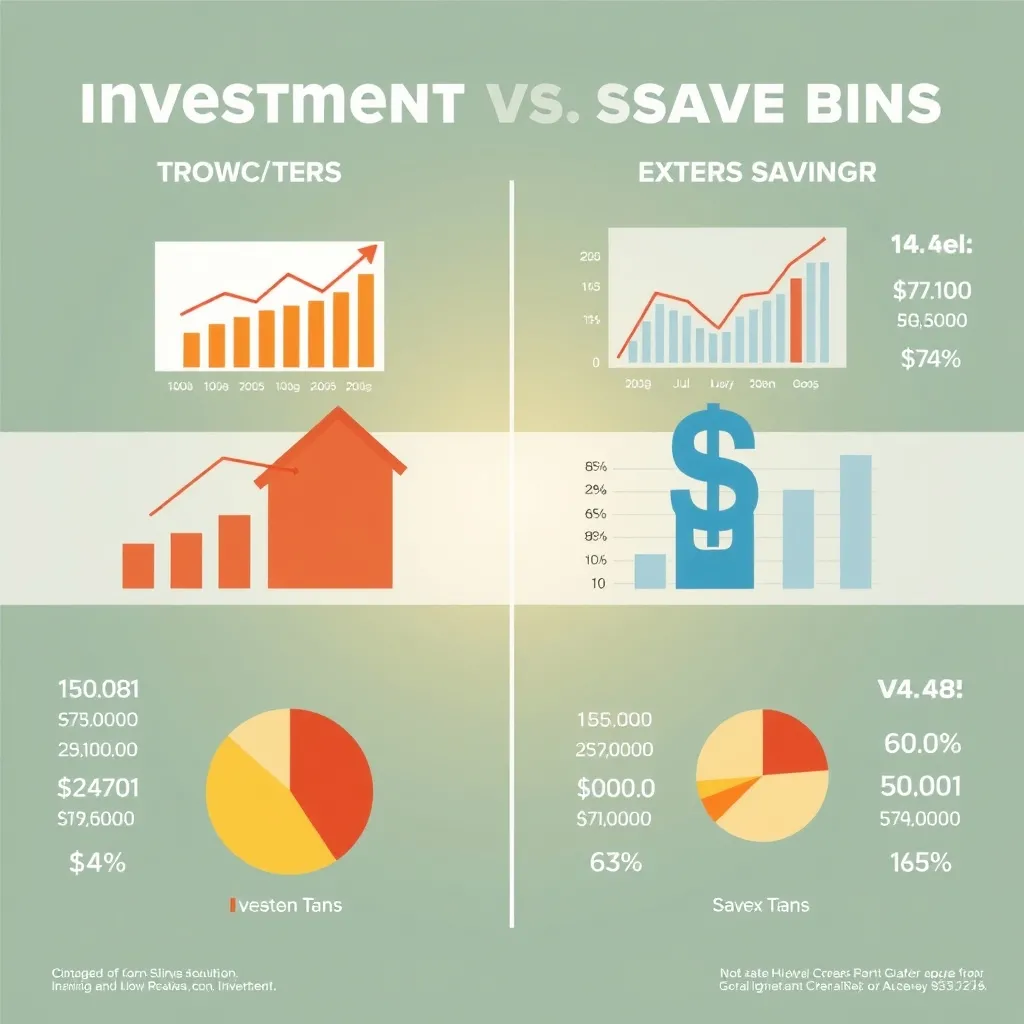
Kişisel finans yönetiminde yatırım yapmak ve tasarruf planları oluşturmak, gelecekte finansal güvenliğin sağlanması açısından kritik rol oynar. Ancak her iki yaklaşımın da avantajları ve sınırlamaları farklıdır; bu nedenle, bilinçli bir karar verebilmek için riskleri, getiri beklentilerini ve süre planlamasını detaylı analiz etmek gerekmektedir.
Yatırım Riskleri: Tanımı ve Türleri
Yatırımın doğasında risk vardır. Yatırım riskleri, sermayenin bir kısmını veya tamamını kaybetme olasılığıdır. Türkiye'de bireysel yatırımcılar genellikle hisse senetleri, tahviller, yatırım fonları, döviz ve altın gibi enstrümanlara yönelir. Bunların başlıca risk türleri şunlardır:
- Piyasa Riski: Genel ekonomik dalgalanmalardan kaynaklanan fiyat düşüşleri. Örneğin, BIST 100 endeksinde 2023 yılında %20'ye varan volatilite gözlemlenmiştir.
- Kredi Riski: Tahvil ve bono gibi sabit getirililerde, borçlunun iflas etme ihtimali.
- Likitide Riski: Yatırım aracının kolayca nakde çevrilememesi durumudur. Özellikle küçük hacimli hisse senetlerinde sık görülür.
- Kurların Dalgalanması: Döviz ve dövize endeksli yatırımlarda TL'deki dalgalanmalar.
Türkiye'deki örnek olaylara bakıldığında, 2018 ekonomik krizi sırasında BIST 100 yaklaşık %30 değer kaybederken, döviz kurları ise %50'nin üzerinde artış göstermiştir. Bu da piyasa ve kur risklerinin etkisini açıkça ortaya koyar.
Tasarruf Planları: Avantajları ve Sınırlamaları
Tasarruf planları, düzenli ve sistematik para biriktirmeye dayalıdır. Bankaların vadeli mevduatları, bireysel emeklilik sistemleri (BES) ve diğer tasarruf hesapları buna örnek olarak gösterilebilir. Avantajları ve sınırlamaları şu şekildedir:
- Avantajlar:
- Düşük risk: Örneğin, 1 yıllık vadeli TL mevduat faiz oranları 2024 Haziran itibariyle %25 civarındadır ve mevduat sigortası kapsamında korunur.
- Düzenli birikim: Aylık belirli tutarlarla otomatik birikim sağlanabilir.
- Likidite seçenekleri: Örneğin, 3 aylık vadeli mevduatlar veya BES'te ara dönem katkı çıkış imkanı.
- Sınırlamalar:
- Enflasyon karşısında getiri riski: Türkiye yıllık enflasyon oranı 2024'te %40'ın üzerindedir; vadeli mevduat faizleri enflasyonu karşılayamayabilir.
- Düşük getiri potansiyeli: Özellikle yüksek getiri beklentisi olan yatırımcılar için yetersiz kalabilir.
- Uzun vadede sermaye büyümesi sınırlı.
Yatırım Riskleri ve Tasarruf Planlarının Karşılaştırması
| Kriter | Yatırım | Tasarruf Planı |
|---|---|---|
| Risk Düzeyi | Yüksek (Piyasa ve kur riski var) | Düşük (Sigortalı ve sabit getirili) |
| Getiri Potansiyeli | Yüksek (Örneğin, hisse senedi yıllık %15-%40 arası kazanabilir) | Düşük-%Orta (Mevduat faizleri genellikle %20-%25 arası) |
| Likidite | Yatırıma göre değişir (Borsada günlük işlem mümkün, ancak bazı fonlarda kilit süre olabilir) | Genellikle iyi (Vadeli mevduatta vadeye bağlı, BES'te sınırlamalar olabilir) |
| Enflasyona Karşı Dayanıklılık | Orta-yüksek (Özellikle enflasyona endeksli varlıklarda avantajlı olabilir) | Düşük (Birçok mevduat faiz oranı enflasyonun altında kalabilir) |
| Süre | Kısa ve uzun vadeli seçenekler mevcut | Genellikle orta ve uzun vadeli tasarruf için uygundur |
Somut Adımlar: Risk Yönetimi ve Tasarruf Planı Oluşturma
1. Finansal hedeflerinizi belirleyin: Kısa vadede acil nakit ihtiyacı olanlar tasarrufu tercih etmeli, uzun vadede birikimini büyütmek isteyenler ise yatırım riskini göze almalıdır.
2. Portföy dağılımı yapın: Örneğin, toplam birikiminizin %60'ını düşük riskli tasarruf planlarında, %40'ını ise hisse senedi ve fonlarda değerlendirebilirsiniz.
3. Düzenli takip ve yeniden dengeleme: Piyasa koşullarına göre risk dağılımınızı yılda en az iki kez gözden geçirin.
4. Acil durum fonu oluşturun: 6 aylık temel giderlerinizi kapsayan nakit veya likit mevduat hesabı tutmanız önerilir.
Sıkça Sorulan Sorular
Yatırım risklerini azaltmanın en etkili yolu nedir?
Portföy çeşitlendirmesi yaparak, farklı varlık gruplarına yatırım yapmak riskleri minimize etmenin en etkili yoludur.
Tasarruf planı faiz oranları enflasyonu nasıl etkiler?
Faiz oranları enflasyonun altında kalırsa reel getiri negatif olur ve satın alma gücü düşer; bu nedenle enflasyona uygun veya yüksek faiz tercih edilmelidir.
Bireysel Emeklilik Sistemi tasarruf planı mı yoksa yatırım mı?
BES hem tasarruf hem yatırım özelliklerine sahiptir; fon tercihine göre risk ve getiri dengesi değişir.
Yatırım yaparken risk iştahı nasıl ölçülür?
Finansal danışmanlar tarafından yapılan anketler ve bireysel finansal hedefler göz önünde bulundurularak belirlenir.
Yatırım Riskleriyle Baş Etmek İçin Acil Durum Sonraki ›
Yatırımda Riskleri Anlamak: Sıkça Sorulan 5 Kr
İlgili Yazılar
Gelir Artışının Ardından Yatırım Risklerine Karşı Mevsimsel Planlama
Gelir artışı sonrasında birçok kişi yatırım yaparak gelirini artırma yoluna gider. Ancak yatırım riskleri her zaman mevc
Yatırım Riskleri Hakkında Bilinmesi Gerekenler
Yatırım riskleri, yatırım yapanların karşılaşabileceği olası kayıpları ifade eder. Bu riskler, yatırımın türüne, piyasa